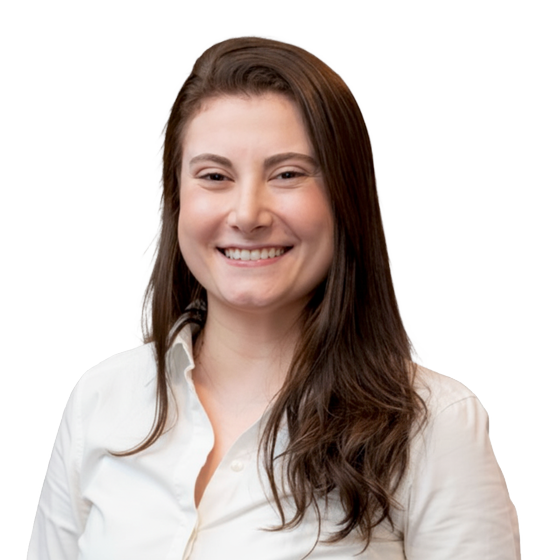
Ruth Ferreira Caus
Advogada e contadora
Advogada pela Universidade Federal de Minas Gerais (UFMG) e Contadora pela PUC Minas. Atua no contencioso tributário, nas transações e em operações imobiliárias e societárias.
Tributário · Administrativo · Contratos
Técnica e planejamento para preservação e expansão do patrimônio, alinhada às necessidades do cliente e em sintonia com a atualidade.
O escritório
Estratégia feita de perto
O Caus Nascimento nasceu em um momento de transformação social e legislativa, com o propósito de ajudar seus clientes a reconhecer as oportunidades desse cenário e a agir com segurança.
A estrutura do escritório foi pensada para permitir a análise cuidadosa de cada caso e construção de estratégias a partir da realidade e dos objetivos de cada cliente. Dentre os nossos valores está atualidade, qualidade e personalização.
Áreas de atuação
 Tributário
Contencioso administrativo e judicial, da impugnação ao recurso especial. Transação tributária com a PGFN e a Receita Federal.
Ver a área Direito administrativo
Licitações, contratos administrativos e a relação com a administração pública.
Ver a área Societário e empresarial
Constituição, alteração e reorganização de pequenas e médias sociedades, com o efeito fiscal calculado antes do ato.
Ver a área Patrimonial e sucessório
Planejamento da sucessão com a conta do imposto feita antes: ITCD, ITBI e ganho de capital entram no desenho.
Ver a áreaAs sócias
Sem intermediários entre o cliente e quem decide, faz a estratégia e executa. Quem assina a proposta é quem assina a petição.
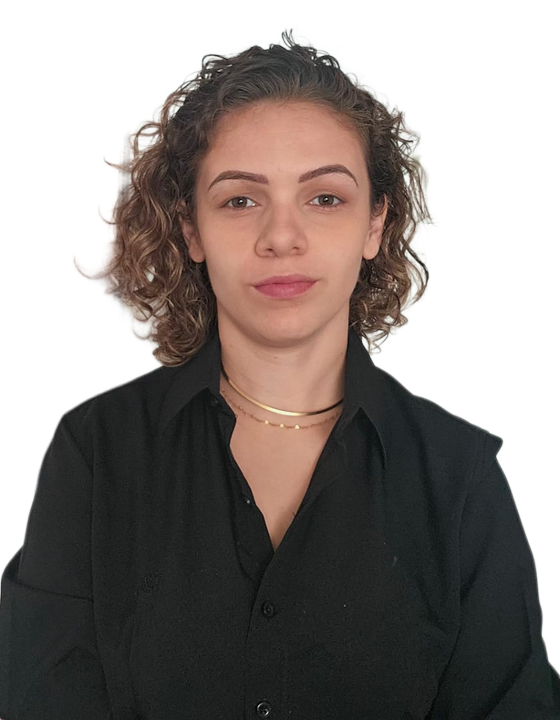
Advogada e contadora
Advogada pela Universidade Federal de Minas Gerais (UFMG) e Contadora pela PUC Minas. Atua no contencioso tributário, nas transações e em operações imobiliárias e societárias.
Advogada
Bacharel em Direito pela UFMG. Mestranda da linha de pesquisa de Estado, Regulação e Desenvolvimento Econômico e Social, pela UFMG. Pós-graduada em Direito Processual Civil. Atua nas relações com o poder público, em contratos, processos sancionadores e processos judiciais cíveis.
 Tributário
A imunidade não depende da atividade da empresa. O que o STF discute agora e quem tem prazo correndo.
 Tributário
A nota que a PGFN dá ao devedor define desconto e prazo. A contabilidade pode corrigi-la.
 Tributário
A base do ITBI é o valor da operação. O município só pode afastá-lo em processo próprio.
Fale com o escritório